Interia współpracuje z czołowymi redakcjami na świecie. W naszym cotygodniowym, piątkowym cyklu „Interia bliżej świata” publikujemy najciekawsze teksty najważniejszych zagranicznych gazet. „Financial Times”, brytyjski dziennik założony w 1888 roku w Londynie, specjalizuje się w tematyce gospodarczej, finansowej i politycznej. Od kilkunastu dekad dostarcza pogłębione analizy, komentarze i raporty, które kształtują debatę publiczną oraz decyzje liderów biznesu i polityki.
Londyńskie City od zawsze szczyciło się otwartością na międzynarodowy biznes, jednak w ostatnich latach stało się istnym terenem łowieckim.
Analiza przeprowadzona przez „FT”, obejmująca cztery dekady transakcji, pokazuje, że obecna fala przejęć brytyjskich spółek giełdowych przez zagraniczne podmioty jest wyjątkowo intensywna.
W ciągu zaledwie ostatnich 10 lat zagraniczni nabywcy przejęli ponad 300 firm, których łączna wartość – w przeliczeniu na dzisiejsze ceny – przekracza pół biliona funtów. Przepływ w przeciwnym kierunku wyglądał znacznie skromniej.
„Dziki żer” na brytyjskim rynku. Widmo problemów gospodarczych na Wyspach
Tegoroczne przejęcia brytyjskich spółek, opiewające na miliardy funtów – obejmujące m.in. firmę badawczą Intertek, grupę Segro działającą na rynku nieruchomości oraz tanie linie lotnicze easyJet – dowodzą, że brytyjskie przedsiębiorstwa pozostają podatne na takie ruchy. Od początku 2026 roku wartość ogłoszonych transakcji, w ramach których podmioty zagraniczne przejmują całe spółki notowane na brytyjskiej giełdzie (wliczając w to zadłużenie), osiągnęła 73 mld funtów – co stanowi najwyższy poziom od 2018 roku.
– Londyn stał się swoistym punktem przesiadkowym dla firm. Wielka Brytania je rozwija, a następnie przejmuje je inny kraj – mówi Patrick Sarch, kierujący praktyką fuzji i przejęć spółek publicznych w Wielkiej Brytanii w amerykańskiej kancelarii prawnej White & Case.
Słaba baza krajowych inwestorów instytucjonalnych, niskie wyceny brytyjskich spółek w porównaniu z ich amerykańskimi odpowiednikami, bariery utrudniające skalowanie działalności oraz zachęty finansowe skłaniające do sprzedaży firm – wszystko to podtrzymuje ten trend i stwarza dla Wielkiej Brytanii narastający problem gospodarczy.
– Mamy do czynienia z dzikim żerem, a apetyt rośnie w miarę jedzenia. W efekcie eksportujemy wzrost gospodarczy, wpływy podatkowe oraz akumulację majątku – mówi Charles Hall, szef działu analiz w brytyjskim banku inwestycyjnym Peel Hunt.
Często to zagraniczne fundusze typu private equity czerpią z tego największe korzyści. W czerwcu szwedzka firma EQT podejmująca tego rodzaju inwestycje stanęła na czele wykupu spółki Intertek za 10,7 mld funtów, a linie lotnicze easyJet – po odrzuceniu konkurencyjnej oferty ze strony innego funduszu – zgodziły się na przejęcie przez Apollo za 5,7 mld funtów.
– Rynek brytyjski jest bardzo efektywny. Kapitał przemieszcza się szybko, gdy tylko pojawia się okazja – zauważa jeden z konsultantów finansowych.
A londyńscy bankierzy i prawnicy liczą zyski. Według danych London Stock Exchange Group przejęcie spółki Segro przez amerykański koncern Prologis ma przynieść bankom – w tym Morgan Stanley oraz JPMorgan Cazenove – łączne prowizje rzędu 116 mln dolarów.
– Dobrze zarabiamy na wyprzedaży brytyjskich firm, ale to smutne – komentuje doradca działający w londyńskim City.
Apetyt na brytyjskie korporacje utrzymuje się od 40 lat
Analiza danych LSEG przeprowadzona przez „FT” pokazuje, że wyprzedaż brytyjskich spółek jest zjawiskiem długotrwałym. Często stanowi ona efekt sytuacji, w której zarządy nie potrafią znaleźć sposobu na szybszy rozwój, albo wynika z chęci wejścia na dany rynek przez zagraniczny podmiot.
Władza zazwyczaj nie blokuje takich transakcji – chyba że w grę wchodzi bezpieczeństwo narodowe – a duże przedsiębiorstwa są w mniejszym stopniu chronione przez udziały należące do rodzin założycielskich niż ma to miejsce w innych krajach europejskich, takich jak Francja czy Niemcy. Tam odsetek przejęć przez podmioty zagraniczne jest niższy.
W następstwie tzw. Big Bang – liberalizacji rynku z 1986 roku – renomowane londyńskie firmy, takie jak m.in. Morgan Grenfell Asset Management czy SG Warburg, Smith New Court, zostały przejęte przez amerykańskich lub europejskich konkurentów. Stolicę często porównywano do Wimbledonu: miejsca, w którym odbywają się mistrzostwa zdominowane przez zagranicznych zawodników.
Przełom tysiącleci przyniósł kolejną falę transakcji, obejmującą przejęcia takich przedsiębiorstw jak sieć supermarketów Asda, którą Walmart nabył w 1999 roku za 6,7 mld funtów.
Był to jednak również okres, w którym brytyjskie przedsiębiorstwa – od koncernu energetycznego BP po operatora telefonii komórkowej Vodafone – dokonywały przejęć zagranicznych podmiotów. Kontrast z obecną sytuacją jest wyraźny: w tym roku przejęcia brytyjskich spółek przez podmioty zagraniczne znacząco przeważają nad transakcjami, w których to brytyjskie firmy przejmują podmioty za granicą – przykładem tych drugich może być zakup Arc Resources przez Shell za 16,4 mld dolarów.
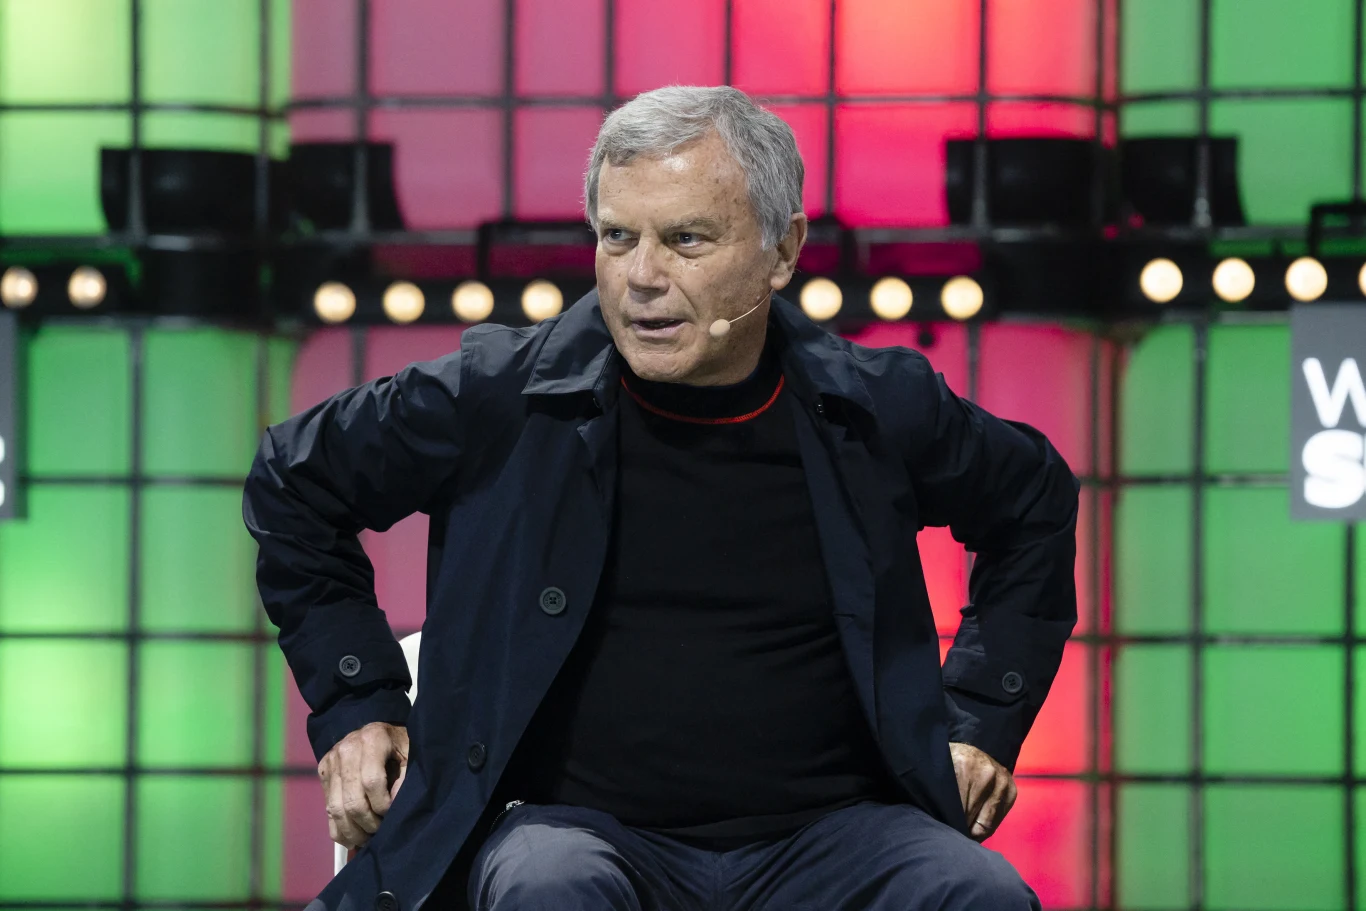
Grupa marketingowa WPP, pod rządami sir Martina Sorrella, była jednym z najbardziej zachłannych podmiotów dokonujących przejęć – w latach 90. i pierwszej dekadzie XXI wieku firma wchłonęła szereg dużych amerykańskich konkurentów. – Gdybym dziś chciał zbudować globalny biznes, prawdopodobnie przeniósłbym się do USA; niemniej Wielka Brytania tym bardziej potrzebuje powtórzenia tego, co wówczas osiągnęliśmy – mówi Sorrell.
Od Cadbury po DeepMind. Nowa fala wykupu brytyjskich firm
Kolejna fala przejęć miała miejsce około 20 lat temu. Firma Cadbury została przejęta przez amerykański koncern spożywczy Kraft za 11,6 mld funtów – po burzliwym sporze, który wywołał polityczne obawy w związku z przejęciem przedsiębiorstwa przez podmiot zagraniczny. Operator telekomunikacji mobilnej O2 został z kolei przejęty przez hiszpańską grupę Telefónica, a grupa bankowa Abbey National – przez bank Santander.
Jednak szczyt obaw dotyczących niedowartościowania brytyjskich spółek i ich podatności na przejęcia przypadł na 2016 rok. Wówczas to – już po głosowaniu w sprawie brexitu – japoński koncern SoftBank przejął za 24 mld funtów firmę Arm Holdings, grupę z siedzibą w Cambridge, która stała się światowym liderem w projektowaniu układów scalonych.
Wraz z przejęciem w 2014 roku przez Google firmy DeepMind – startupu z branży sztucznej inteligencji – za kwotę 400 mln funtów, transakcja dotycząca spółki Arm stanowiła wyraźny dowód na to, że przedsiębiorstwa wywodzące się z brytyjskiego ekosystemu startupów technologicznych, powiązanego z uczelniami wyższymi światowej klasy, są wykupywane, zanim zdążą w pełni rozwinąć swój potencjał. Saul Klein, współzałożyciel funduszu venture capital Phoenix Court, określa koszt alternatywny dla Wielkiej Brytanii, wynikający z przejęcia firmy Arm, mianem „wstrząsającego”.
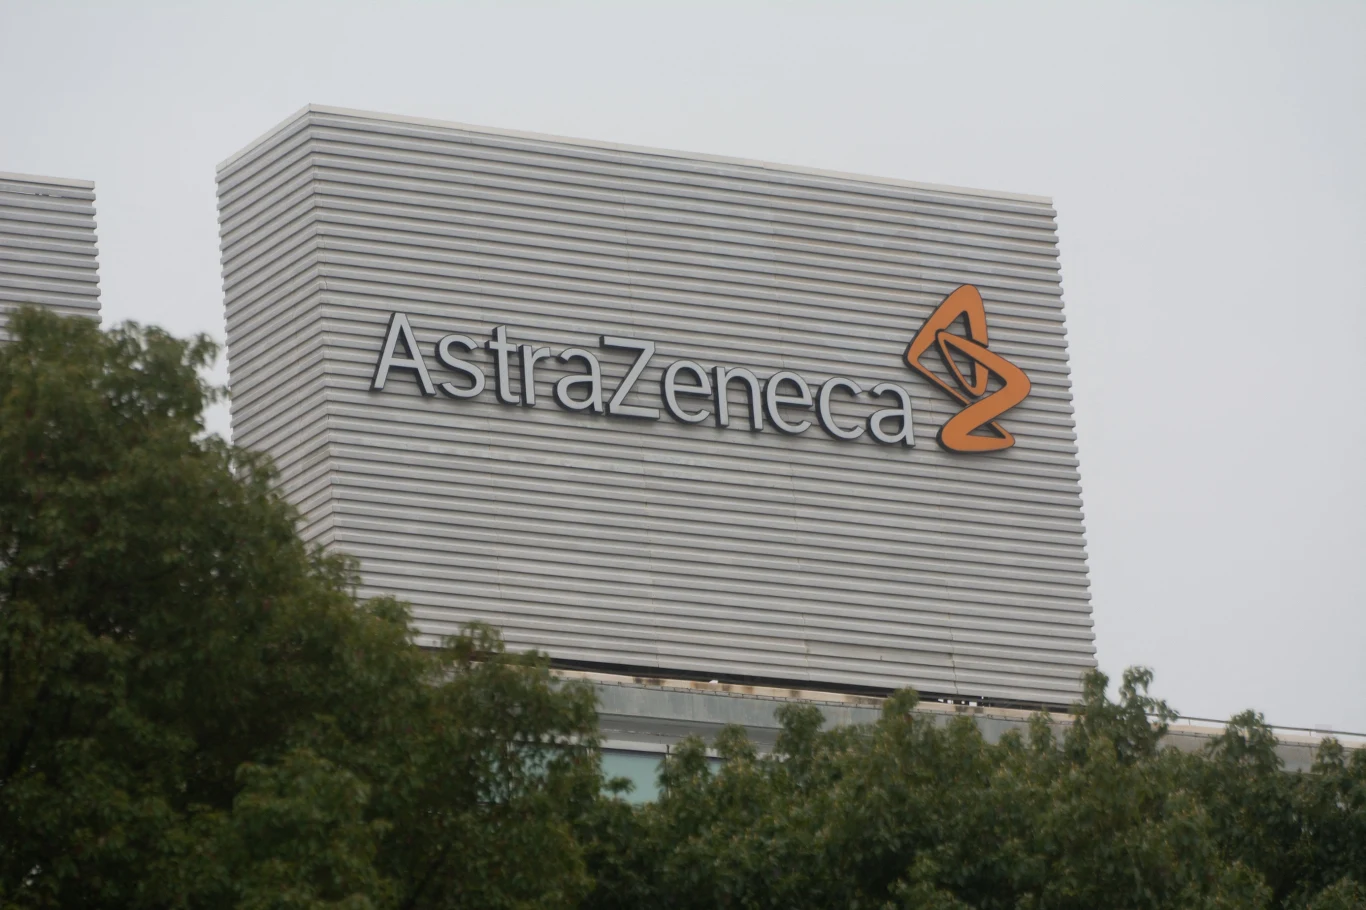
Firma AstraZeneca – swego czasu najbardziej wartościowa spółka notowana na brytyjskiej giełdzie – była jedną z niewielu, którym udało się skutecznie obronić. W 2014 roku odparła ofertę przejęcia złożoną przez amerykański koncern Pfizer, opiewającą na 69 miliardów funtów. Od tamtej pory jej wartość rynkowa wzrosła trzykrotnie.
Rozbieżności w wycenach na brytyjskim i amerykańskim rynku
Zainteresowanie brytyjskimi firmami stanowi odpowiedź dla tych, którzy kwestionują kulturę przedsiębiorczości w tym kraju.
– Mamy do siebie pretensje, że nie jesteśmy dobrzy w tworzeniu znakomitych przedsiębiorstw, ale reszta świata najwyraźniej jest odmiennego zdania – mówi Andy Haldane, prezes British Chambers of Commerce (Brytyjskich Izb Handlowych) i współpracownik redakcji „FT”.
Spółki te nie są jednak wyceniane – w relacji do zysków, przychodów, aktywów czy przepływów pieniężnych – tak wysoko, jak byłyby w USA, przy czym w ostatnich latach różnica ta jeszcze bardziej się powiększyła.
Odzwierciedla to wyższe tempo wzrostu gospodarki USA oraz gotowość tamtejszych inwestorów do lokowania ogromnych kwot w ryzykowne przedsięwzięcia, zwłaszcza w sektorze technologicznym. Rynek brytyjski jest tradycyjnie bardziej ostrożny i nastawiony na wypłatę dywidend, co utrudnia przedsiębiorstwom inwestowanie w rozwój.
– Firmy nie mogą wykupić się z tej sytuacji. Czekają, aż ktoś je przejmie – mówi jeden z bankierów, odnosząc się do rozbieżności w wycenach.
Różnica w wycenach pogłębiła się na skutek wycofywania się inwestorów instytucjonalnych z rynku giełdowego.
Brytyjskie fundusze emerytalne, w następstwie zmian w zasadach rachunkowości z początku lat dwutysięcznych, w znacznym stopniu przeniosły swoje środki na obligacje skarbowe; obecnie w akcjach spółek notowanych na brytyjskiej giełdzie utrzymują zaledwie około 3 procent swoich aktywów.
Brak stabilnej bazy długoterminowych akcjonariuszy sprawia, że jest mniej prawdopodobne, iż inwestorzy odrzucą oferty przejęcia, opowiadając się zamiast tego za strategią rozwoju firmy forsowaną przez jej kierownictwo, jak miało to miejsce w przypadku koncernu AstraZeneca. Na innych rynkach, m.in. w USA i Australii, krajowe instytucje finansowe utrzymują silniejszą pozycję; analitycy Goldman Sachs wykazali przy tym ewidentny związek między skalą inwestycji krajowych a wycenami spółek.
Sytuacja ma się zmienić. Od 2028 roku brytyjscy ministrowie zyskają uprawnienia, dzięki którym będą mogli nakazać niektórym funduszom emerytalnym zainwestowanie nawet 10 procent posiadanych środków w brytyjskie spółki oraz aktywa prywatne. Charles Hall z banku Peel Hunt postuluje domyślne inwestowanie oszczędności emerytalnych w brytyjskie akcje, przy jednoczesnym zachowaniu możliwości wyboru innej strategii przez uczestników funduszy.
„Będziemy tego żałować”. Pesymistyczne prognozy banków
Kadra zarządzająca spółek giełdowych nie może w pełni obarczać brytyjskich inwestorów winą za brak wsparcia w obliczu dobrowolnych ofert przejęcia. Fundusze typu private equity często obserwują takie podmioty przez lata, wypatrując firm, które mogłyby rozwijać się szybciej dzięki większym nakładom kapitałowym, silniejszej koncentracji na kluczowych celach oraz ograniczeniu czynników rozpraszających, nieodłącznie związanych z obecnością na giełdzie. – Niektóre z tych spółek same wystawiły się na ryzyko przejęcia – zauważa jeden z doradców w rozmowie z „FT”.
Wielka Brytania przeszła jednak drogę od otwartego rynku kapitałowego, sprzyjającego napływowi i odpływowi inwestycji korporacyjnych, do jednostronnego przepływu. Saul Klein z Phoenix Court zauważa, że kraj ten jest „jednym z najlepszych miejsc na świecie, by kupić zespół, a jednocześnie jednym z najtrudniejszych, by wykreować właściciela”.
Zagraniczni inwestorzy w coraz większym stopniu czerpią zyski z działalności brytyjskich przedsiębiorstw i nic nie wskazuje na to, by tendencja ta miała słabnąć. Nie ma też powodów, by wierzyć, że tak się stanie. Czy to za sprawą otwartości londyńskiego City na oferty przejęć, braku barier handlowych w kraju, niedoboru krajowych inwestycji, czy też braku ambicji ze strony samych korporacji – bankiet brytyjskich spółek giełdowych twa w najlepsze.
– We Francji do tego nie dochodzi, ponieważ nie wystawia ona swoich firm na sprzedaż – mówi Hall. – My na to pozwalamy i będziemy tego żałować – dodaje.
Największe przejęcia
Autor: John Gapper
Data publikacji: 9 listopada 2026 r.
© The Financial Times Limited 2026. Wszelkie prawa zastrzeżone. Zakaz rozpowszechniania, kopiowania i modyfikowania. Interia ponosi pełną odpowiedzialność za tłumaczenie. The Financial Times Limited nie odpowiada za jego jakość i dokładność.
Oryginalny tytuł i lead:
The great British corporate sell-off
Companies worth half a trillion pounds have been snapped up by foreign buyers over the past decade